一、宠物智能用品行业概况
1、定义及分类
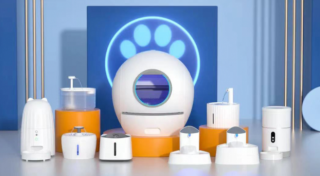
宠物智能用品是指融合物联网、人工智能、多模态传感器、云计算与无线通信等技术,具备数据采集、智能计算、自主决策与远程交互能力,用于提升宠物养护效率、健康水平及人宠互动体验的硬件与软件协同系统。按使用场景,宠物智能用品可分为智能饮食类、智能清洁类、智能健康与监测类、智能陪伴与环境类。

2、宠物智能用品与传统自动化宠物用品的核心差异
宠物智能用品与传统自动化宠物用品的分界不在功能数量,而在是否形成感知、决策、反馈的闭环。传统用品的动作由机械结构或定时电路预先设定,机械定时喂食器到点落粮,循环水泵饮水碗持续抽水,对环境和宠物行为没有感知,也不产生数据;智能用品内置传感器网络与微处理器,能采集进食、排泄、睡眠等数据,通过移动端远程控制、固件在线升级和云端算法分析,把一次性功能替代变成持续的数据服务。

二、宠物智能用品行业相关政策梳理
国内宠物智能用品行业政策利好持续加码,政策从鼓励宠物消费供给,逐步转向明确品类方向、推进标准建设。在智能家居互通、消费品以旧换新等政策加持下,赛道顶层指引持续完善,利于规范行业、释放消费需求,后续重点在于相关产品标准落地,进一步拓宽市场。

相关报告:华经产业研究院发布的《2027-2033年中国宠物智能用品行业市场深度研究及投资前景展望报告》
三、宠物智能用品行业现状分析
1、全球
1)市场规模
全球宠物智能用品终端市场规模持续扩张,2020年全球宠物智能用品终端市场规模为45亿美元,2025年全球宠物智能用品终端市场规模突破百亿美元。赛道长期成长空间充足,随着养宠人群消费能力提升、智能产品供给不断丰富,全球宠物智能用品的市场需求持续释放。

2)区域格局
2025年全球宠物智能用品市场中,北美仍是全球最大的区域市场,市场份额达到39.8%,依托成熟的养宠文化、较高的宠物消费意愿,保持稳固的市场基本盘;亚太市场份额为31.5%,受益于区域内养宠人群持续扩容、宠物消费升级,正在成为全球宠物智能用品赛道里极具潜力的核心需求板块。

2、中国
1)市场规模
国内宠物智能用品终端市场增长迅速,2025年中国宠物智能用品终端市场规模达到128亿元,同比增长25.5%。国内养宠群体陪伴式消费特征突出,独居、年轻养宠群体占比高,对自动喂饲、智能净味、远程看护类产品接受度更高;叠加本土电商流量红利、柔性供应链快速响应迭代,新品落地速度快,驱动赛道持续增长。

2)品类结构
我国宠物智能用品品类格局持续调整,基础喂养类产品虽仍是主流,但清洁类产品快速崛起,陪伴与环境相关产品需求走高,健康监测赛道尚在培育,用户需求逐步从基础饲喂转向居家养护场景。

四、宠物智能用品行业产业链
宠物智能用品产业链分工清晰。上游是电子元器件与工业设计,包括微控制器芯片、无线通信模组、传感器、摄像模组、工程塑料与传动件,决定产品的感知精度、响应速度与成本底线;中游是整机制造与品牌运营,是价值分配的核心环节;下游是分销渠道与终端用户,电商约占七成,宠物专卖店与诊疗机构承担体验和售后,社群与私域负责复购。

五、宠物智能用品行业竞争格局
宠物智能用品赛道分化明显:垂直专业品牌深耕单品、抢占细分份额;小米、追觅等科技玩家依托 IoT、机器人技术跨界入场;传统品牌与代工厂商则面临智能化、自主品牌升级压力,行业竞争逐步转向场景方案与生态能力比拼。

六、宠物智能用品行业发展趋势
1、消费分层精细化
市场分化明显,大众款主打性价比,高端线聚焦养宠痛点。年轻养宠群体愿意为省心、低噪、少维护的产品付费。品牌不再单纯堆功能,针对幼宠、老年宠、多宠家庭做差异化开发,细分场景产品持续丰富。
2、合规与安全成为门槛
监管、平台对电器安全、材质标准要求趋严。猫砂盆夹伤、喂食器卡粮等安全事故倒逼企业强化结构防护。低质白牌生存空间压缩,合规认证、故障保护机制成为品牌参与市场竞争的基础条件。
3、渠道结构持续迁移
线上仍是核心阵地,短视频、直播种草带动新品起量。线下宠物店、宠物医院逐步引入智能产品做体验展示。渠道重心从单纯卖货转向场景体验,私域运营承接售后耗材复购,线上线下协同加深。
华经产业研究院通过对中国宠物智能用品行业海量数据的搜集、整理、加工,全面剖析行业总体市场容量、竞争格局、市场供需现状及行业典型企业的产销运营分析,并根据行业发展轨迹及影响因素,对行业未来的发展趋势进行预测。帮助企业了解行业当前发展动向,把握市场机会,做出正确投资决策。更多详细内容,请关注华经产业研究院出版的《2027-2033年中国宠物智能用品行业市场深度研究及投资前景展望报告》。